Compliance Criminal

Compliance é uma palavra/expressão que remete a estar em conformidade com as normas legais Na prática, a implantação do compliance em ambientes empresariais leva a empresa a buscar estar em conformidade com normas, leis, padrões, regulamentos internos e externos. Logo, estando em conformidade, a empresa minimiza riscos e guia os negócios de forma mais organizada, legal e correta, dentro do que a lei determina. De acordo com Marcos Assi (2013), compliance é “um sistema de controle interno que permite esclarecer e proporcionar maior segurança àqueles que utilizam a contabilidade e suas demonstrações financeiras para análise econômico-financeira.” Ou seja, em suma, são ações colocadas em prática voltadas a garantir relações éticas e transparentes dentro da rotina empresarial, evitando problemas maiores no futuro, logo, tendo-se uma função preventiva. Embora já muito utilizado em diversos países, o compliance começou a ter mais destaque no Brasil no ano de 2013, quando houve a publicação da Lei nº 12.846/2013, que dispõe sobre a responsabilização administrativa e civil de pessoas jurídicas pela prática de atos contra a administração pública, nacional ou estrangeira, e dá outras providências, também chamada de lei anticorrupção. O compliance tem diversos tentáculos e pode abranger todo o escopo de uma atividade empresarial. Além da área criminal, aqui abordada, registra-se que o compliance também tem aplicação, mas não se limitando, na área tributária, ambiental, trabalhista, na proteção de dados. Já o compliance criminal é uma área com o foco de implementar diretrizes dentro das rotinas da empresa para diminuir e coibir condutas danosas, por meio de seus sócios e colaboradores, de forma preventiva, usado para identificar algum possível risco de atitude que, em tese, poderia ser considerada um crime. Como exemplo, o compliance criminal está ligado ao combate a crimes financeiros, de corrupção, de lavagem de dinheiro, crimes tributários e crimes ambientais. Além disso, a implantação do compliance criminal é um ponto positivo para empresa, visto que melhora sua credibilidade, seu status e sua reputação perante todo o mercado, posto que sinaliza a preocupação dos gestores em obedecer e estar em conformidade, de forma preventiva, com as normas e leis. Com isso, conclui-se que, se a empresa tem a capacidade de visualizar as particularidades de cada atividade com uma boa organização interna, estará garantindo um ambiente seguro. Samuel Lourenço Kao Yien, associado de Carlos de Souza Advogados, atua na área de Direito Criminal. Foto: Freepik Artigo publicado pelo Jornal On-line Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/12/07/compliance-criminal/
Defeito no Produto Identificado Após o Fim da Garantia Obriga o Fornecedor a Repará-lo?

É muito comum que o consumidor, no ato da compra de um produto, seja informado acerca do período de garantia, alusivo ao prazo que lhe garante o reparo ou o ressarcimento do valor pago pelo produto, caso seja identificado defeito. O que poucos consumidores sabem, entretanto, é que existem pelo menos três tipos de garantia, e que, em determinados casos, o consumidor pode ser reparado por vícios identificados mesmo após o fim do período da garantia oferecida pelo fornecedor. A primeira modalidade de garantia é a legal, estabelecida pelo próprio Código de Defesa do Consumidor, e independe de previsão contratual, autorização do fornecedor ou modalidade do produto. De acordo com o artigo 18 do CDC, o consumidor tem 30 dias para reclamar de problemas com o produto se ele não for durável, e 90 dias em caso de produtos duráveis (eletrodomésticos, por exemplo). A segunda modalidade de garantia é a contratual, que é fornecida pelo fabricante do produto, geralmente mediante contrato ou termo, através da qual, por liberalidade, o fabricante agrega mais tempo de garantia. O termo inicial é a data da emissão da nota fiscal e estende-se por geralmente 12 meses. Nesses casos, o CDC determina que a garantia contratual soma-se à legal, complementando-a. Geralmente não há valor cobrado pelo fornecedor para esta modalidade de garantia. A terceira modalidade de garantia é a estendida, comumente oferecida pelo fornecedor mediante pagamento de uma taxa adicional, destinada a uma empresa terceirizada que funciona como um “seguro”, que poderá ser acionado caso haja algum problema com o produto dentro do período contratado. Mas o que fazer caso o problema seja identificado após o período de garantia contratado junto ao fornecedor? O consumidor pode acioná-lo e reivindicar o ressarcimento do valor pago pelo produto ou mesmo o reparo? O que poucos sabem, é que o Código de Defesa do Consumidor impõe ao fornecedor a obrigação de responder por defeitos de fabricação até mesmo após o fim do período de garantia legal e contratual, quando se tratar dos vícios ocultos, quais sejam, os defeitos que não são facilmente identificados, podendo demorar até mesmo anos para virem à tona. Com relação a esta modalidade de vício, o CDC estabelece que o consumidor tem direito à reparação até o final da vida útil do produto, e o prazo para reclamação começa a contar a partir do momento em que o defeito for identificado. Assim, ainda que o fornecedor não entregue esta informação, esteja atento, uma vez que ainda é possível buscar por reparação caso o vício oculto se apresente, mesmo após anos de uso do produto. Giselle Duarte Poltronieri, associada de Carlos de Souza Advogados, atua nas áreas Contencioso Civil e Comercial. Foto: Freepik Artigo publicado pelo Jornal On-Line Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/12/05/defeito-no-produto-identificado-apos-o-fim-da-garantia-obriga-o-fornecedor-a-repara-lo-3/

A Regulamentação do Trabalho Híbrido

Em 05/09/2022 foi sancionada, com veto, pelo Presidente da República, a Lei nº 14.442/2022, oriunda da Medida Provisória (MP) 1.108 de 2022, que regulamenta o teletrabalho e altera regras do auxílio-alimentação. A reforma trabalhista (Lei 13.467/2017) inseriu o capítulo II-A, passando a prever a modalidade de prestação de serviços em regime de teletrabalho. De acordo com o art. 75-B da CLT, considerava-se teletrabalho ou trabalho remoto a prestação de serviços realizada preponderantemente fora das dependências do empregador, com a utilização de tecnologia de informação e comunicação. No entanto, discutia-se muito a possibilidade de se adotar um modelo híbrido de teletrabalho ou trabalho remoto, de modo que empregado e empregador pudessem, livremente, adotar uma modalidade de trabalho que envolvesse tanto o trabalho presencial quanto o trabalho remoto, em forma de revezamento, conhecido como trabalho híbrido, porém, modelo de prestação de serviços não previsto na CLT. Com a entrada em vigor da Lei 14.442/2022, em que pese não tenha sanado todas as dúvidas referentes à modalidade de trabalho híbrido ou regulamentado diretamente essa forma de prestação de serviços, alterou a redação do art. 75-B da CLT, conceituando o teletrabalho de forma mais clara, passando a prever que o teletrabalho ou trabalho remoto seria a modalidade de prestação de serviços realizada fora das dependências do empregador, “de maneira preponderante ou não”, com a utilização de tecnologia de informação e de comunicação, que, por sua natureza, não configure trabalho externo. Ou seja, a CLT, anteriormente, exigia que o teletrabalho ou trabalho remoto fosse realizado preponderantemente fora das dependências do empregador, porém, com as alterações propostas pela Lei 14.442/2022, não mais é exigida a preponderância da prestação de serviços fora das dependências da empresa, permitindo que empregado e empregador tenham mais liberdade para definirem um revezamento de atividades presenciais ou telepresenciais, sem que seja necessária a preponderância de atividades remotas. O § 1º do art. 75-B da CLT, prevê também que o comparecimento do empregado, ainda que de modo habitual, às dependências da empresa para realização de atividades específicas que exijam sua presença, não descaracteriza o regime de teletrabalho ou trabalho remoto. A lei, contudo, exige que o trabalho telepresencial ou remoto conste expressamente no contrato de trabalho, podendo ainda as partes dispor sobre os horários e os meios de comunicação entre empregado e empregado, desde que assegurados os repousos legais. Além disso, a lei prevê que “as vagas para trabalho remoto devem ser preenchidas preferencialmente por pessoas com deficiência ou empregados que tenham filhos ou crianças sob guarda judicial de até 4 anos de idade”, bem como permite a adoção da modalidade de prestação de serviços também para estagiários e aprendizes. Com a Lei 14.442/2022, o regime de teletrabalho se dará por diferentes modelos de contratação, podendo ser por jornada, produção ou tarefa. Isso garante maior flexibilidade nas contratações, já que muitas empresas precisam de apoios pontuais e não podem arcar com um empregado fixo para determinadas tarefas. Com a nova lei, empregado e empregador poderão decidir sobre a presença ou não em determinados dias sem que seja necessária alteração no contrato de trabalho. Isso porque, como mencionado, o artigo 75-C prevê a necessidade de previsão expressa no contrato individual de trabalho para o exercício do teletrabalho e o registro em aditivo contratual no caso de alteração para o trabalho presencial. Esta exigência visa evitar a necessidade de diversos e reiterados aditivos contratuais decorrente da alternância do local de trabalho. Como se pode observar, as alterações trazidas pela Lei 14.442/2022 regulamentam situações que já ocorriam na prática, além de trazer uma nova modalidade de relação de emprego através da atividade por produção ou tarefa. Contudo, eventuais dúvidas e reais problemas na aplicação da Lei 14.442/2022 somente serão observadas com o passar dos anos, a partir da interpretação da jurisprudência sobre as novas regras do regime de teletrabalho ou trabalho remoto. Rodrigo Silva Mello e Roberta Conti R. Caliman, sócios de Carlos de Souza Advogados, são especializados em Direito Trabalhista. Foto: Freepik Artigo publicado pelo Jornal Online Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/12/01/a-regulamentacao-do-trabalho-hibrido/

ICMS-ST Poderá Ser Excluído da Base de Cálculo do PIS e da COFINS

Está sob discussão no Superior Tribunal de Justiça (STJ) a possibilidade de exclusão do Imposto sobre Circulação de Mercadorias e Serviços sob o regime de substituição tributária (ICMS-ST) da base de cálculo do PIS e da COFINS. Segundo decidiu o Supremo Tribunal Federal (STF), essa discussão é infraconstitucional e, portanto, fora de sua competência. Nesse caso, o STJ é competente para resolver a celeuma. O julgamento dos Recursos Especiais REsp 1896678 e REsp 1958265 teve início no último dia 23 com o voto do Relator, Ministro Gurgel de Faria, em favor dos contribuintes. Ele reconheceu que deve ser aplicado ao ICMS-ST o mesmo entendimento empregado pelo STF, no julgamento do RE 574706. Na ocasião, foi fixada a seguinte tese: “ICMS não compõe a base de cálculo para a incidência do PIS e da COFINS”. Seguindo esse raciocínio, o Ministro Gurgel de Faria propôs a fixação da tese no sentido de que o ICMS-ST não compõe a base de cálculo da contribuição ao PIS e à COFINS devida pelo contribuinte substituído no regime de substituição tributária progressiva. É o que ocorre quando o ICMS é recolhido no início da cadeia produtiva, muitas vezes pelo importador ou pela indústria, em substituição dos demais contribuintes da cadeia. Ocorre o recolhimento antecipado pelo substituto, mas os substituídos arcam com o valor do tributo. Partindo da premissa de que o ICMS-ST também constitui ônus do contribuinte, pois seu valor é incorporado ao valor pago pela mercadoria, uma vez que o valor recolhido antecipadamente está incluído no montante, a exclusão deveria ser obrigatória. O voto proferido pelo Relator indica que o STJ seguirá a posição adotada no julgamento do STF para excluir o ICMS-ST da base de cálculo do PIS e da COFINS, já que o imposto incidiu sobre a operação, ainda que não esteja destacado na nota fiscal. Esse resultado seria muito benéfico aos contribuintes por significar uma oportunidade de recuperar o que foi pago indevidamente e reduzir a pesada carga tributária. Mariana Martins Barros é advogada tributária, sócia coordenadora da área tributária do Escritório Carlos de Souza Advogados e membro da Comissão de Direito Tributário da OAB/ES. Artigo publicado pelo Jornal On-Line Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/11/25/icms-st-podera-ser-excluido-da-base-de-calculo-do-pis-e-da-cofins/ Foto: Freepik

Black Friday e a Propaganda Enganosa

Como é sabido por maior parte dos consumidores, desde 2010 o comércio brasileiro adota a última sexta-feira do mês de novembro como sendo a “Black Friday”, que é uma ação promocional realizada por lojistas com o intuito de aquecer o consumo e a venda de mercadorias. Contudo, não é novidade que diversos estabelecimentos comerciais acabam por agir de forma maliciosa, como por exemplo, o lojista que aumenta o valor da mercadoria e, sobre este valor, lança um enorme desconto, para que o mesmo pareça mais atraente, quando na verdade, não há desconto ou o mesmo é considerado ínfimo. Nessa senda, o artigo 37, parágrafo 1º do CPC, dispõe que: “É enganosa qualquer modalidade de informação ou comunicação de caráter publicitário, inteira ou parcialmente falsa, ou, por qualquer outro modo, mesmo por omissão, capazes de induzirem a erro o consumidor a respeito da natureza, características, qualidade, quantidade, propriedades, origem, preço e quaisquer outros dados sobre produtos e serviços”. Ou seja, é ilegal divulgar promoção na qual o valor do produto é maquiado, induzindo o consumidor a acreditar que está obtendo um grande desconto quando na realidade não passa até mesmo do preço comum, sendo esta prática caracterizada como propaganda enganosa, que é vedada pelo Código de Defesa do Consumidor. Ressalta-se que nesses casos, o consumidor terá o direito à devolução do produto, com a respectiva restituição do preço pago, ou a troca do produto. Em relação à conduta ilegal do estabelecimento, esta é passível de multa pelos órgãos fiscalizadores. Assim, o consumidor pode, primeiramente, conversar com o estabelecimento para resolver a situação de forma amigável, e, não obtendo êxito, poderá abrir reclamação junto ao PROCON ou, ainda, ajuizar demanda direto no Judiciário. Melissa Barbosa Valadão Almeida, associada de Carlos de Souza Advogados, especializada em Direito Civil e Comercial. Foto: Folha Vitória Artigo publicado pelo Jornal On-Line Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/11/22/black-friday-e-a-propaganda-enganosa/

Diante das Incertezas, Faça um Planejamento Tributário

Diante do cenário de incertezas sobre a economia, uma coisa é certa: é necessário fortalecer o caixa para suportar a crise. Uma das formas para que isso aconteça é o planejamento tributário para a identificação de oportunidades de economia ou recuperação de tributos. Entretanto, o sistema tributário brasileiro é extremamente complexo, com milhares de normas em todos os níveis, obrigações acessórias excessivas, grande variedade de tributos e pouco esclarecimento para o contribuinte. Além disso, o Poder Judiciário tem sido protagonista em questões tributárias, o que, muitas vezes, traz insegurança jurídica e contribui ainda mais para a complexidade do sistema. Por essa razão, é essencial o planejamento tributário para a adoção de práticas que poderão resultar em economia tributária e, não raro, recuperação de valores pagos indevidamente. É possível que, por desconhecimento ou falta de orientação, uma empresa deixe de gozar de um benefício fiscal e pague mais tributos do que deveria. Por exemplo, no Estado do Espírito Santo há o Programa de Desenvolvimento e Proteção à Economia do Estado do Espírito Santo, conhecido como COMPETE-ES, que permite a redução do Imposto de Circulação de Mercadorias e Serviços (ICMS) para alguns segmentos, como os distribuidores. A base de cálculo do ICMS pode ser reduzida, de forma que a carga tributária efetiva resulte no percentual de sete por cento. Para tanto, é necessário que o contribuinte celebre com o Estado do Espírito Santo um contrato de competitividade, definido pela Lei nº 10.568/2006. As possibilidades de redução da carga tributária dependem de um estudo minucioso do negócio do contribuinte, das atividades que são desempenhadas, da estrutura societária, da forma como o negócio é gerenciado. Tudo isso sob o estudo da legislação para que o planejamento tributário ofereça a segurança necessária. Utilizar subterfúgios que fujam à previsão legal pode levar à sonegação de tributos, prática duramente punida. Os negócios jurídicos devem ser permeados pela legalidade e condizentes com a realidade do contribuinte, pois o Fisco poderá desconsiderá-los, caso fique evidente que foram utilizados para dissimular a existência de um fato gerador de tributos. Por vezes, a escolha do regime tributário mais adequado poderá resultar em economia. Tudo vai depender do tipo de negócio e das atividades desempenhadas pela empresa. Também é possível que o planejador tributário indique mudanças societárias que beneficiarão o contribuinte. Portanto, é essencial que um profissional experiente seja consultado. A redução da carga tributária poderá resultar no melhor desempenho da empresa diante das incertezas que se colocam. Mariana Martins Barros é advogada tributária, sócia coordenadora da área tributária do Escritório Carlos de Souza Advogados e membro da Comissão de Direito Tributário da OAB/ES. Foto: Pixabay Artigo publicado pelo Jornal On-line Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/11/19/diante-das-incertezas-faca-um-planejamento-tributario/

Sigilo de 100 anos

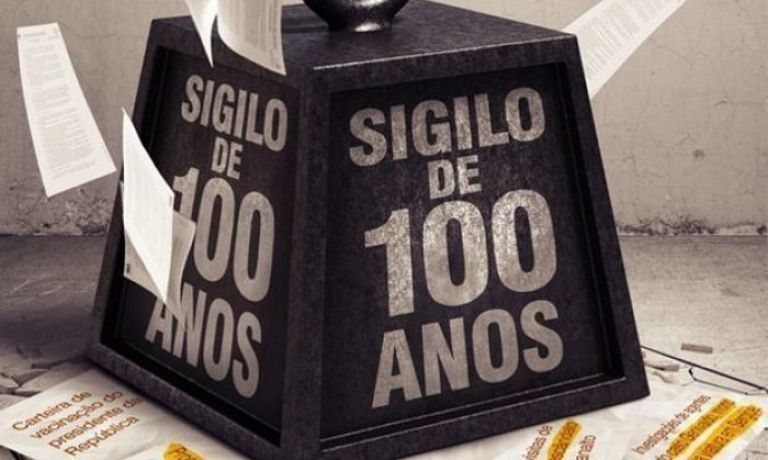
Muito se tem falado sobre o sigilo de 100 anos, especialmente na recente disputa política presidencial. De fato, o presidente Bolsonaro usou o sigilo de 100 anos em alguns assuntos envolvendo a gestão federal, bem como do seu cartão de vacinação, como mesmo dito por ele, contudo, se fazem necessárias algumas observações sobre o assunto. Em contrapartida ao que muitos acreditam, o sigilo de 100 anos não foi criado no mandato do atual presidente Jair Messias Bolsonaro, mas sim no mandato da então presidente Dilma Rousseff, em novembro de 2011, por meio da Lei de Acesso à Informação (LAI – Lei nº 12.527/2011), instituída com o intuito de dar maior transparência à gestão pública, visto que, antes da LAI, existia para alguns documentos o sigilo eterno. A LAI, além de criar o sigilo de 100 anos que tem aplicação em informações pessoais, também determinou prazos de cinco, quinze e vinte e cinco anos de aplicação, a depender do tipo da informação governamental, de acordo com o Art. 24, § 1ª da LAI. Já no que diz respeito ao sigilo de 100 anos, está disposto no Art. 31, inciso I da LAI, e as informações abraçadas pelo sigilo são as caracterizadas como pessoais, por exemplo, relativas à honra, à intimidade e sua imagem. No mais, a lei determina que apenas o próprio cidadão que teve seus dados cobertos pelo sigilo e agentes públicos autorizados podem acessar, sendo que, se houver o uso indevido por esses, será responsabilizado. Além disso, conforme ainda dispõe o Art. 31, incisos, o sigilo de 100 anos pode ser “quebrado” se houver o consentimento expresso do cidadão a que elas se referirem ou previsão legal para tanto. Também existem outras hipóteses previstas na lei para que ocorra a quebra de sigilo, sendo elas: cumprimento de ordem judicial; defesa de direitos humanos; proteção do interesse público; dentre outras hipóteses. Ao final, o parágrafo 4º do Art. 31 da referida lei aduz que a restrição do acesso à informação não pode ser usada com o “intuito de prejudicar processo de apuração de irregularidades em que o titular das informações estiver envolvido, bem como em ações voltadas para a recuperação de fatos históricos de maior relevância”. Samuel Lourenço Kao Yien, associado de Carlos de Souza Advogados, atua na área de Direito Criminal. Foto: Secom – CUT Artigo publicado pelo Jornal On-line Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/11/17/sigilo-de-100-anos/

O Que é e Como Funciona uma Holding

Holding é uma palavra da língua inglesa, derivada do verbo “to hold” que, traduzido para a língua portuguesa, significa “segurar”. Basicamente, a Holding é um tipo de empresa que “segura outras empresas”, exercendo o controle sobre elas. Desta forma, o objeto social de uma Holding não é a atividade produtiva, mas sim o controle desta empresa sobre outras empresas controladas que o façam. Embora a Holding não seja uma empresa que possua uma atividade operacional, uma vez que sua única atividade é a administrativa, ficando a atividade produtiva a cargo da empresa controlada, para todos os aspectos ela é uma empresa como qualquer outra, portanto contará com um CNPJ próprio e um estatuto social com regras específicas. Um caso famoso de constituição de uma Holding é o do investidor americano Warren Buffett, cuja fortuna é estimada em 118 bilhões de dólares, possuindo sob a sus gestão mais de 60 empresas. O americano investidor é o principal acionista, presidente do conselho e diretor executivo da Holding Berkshire Hathaway, sendo a “The Coca-Cola Company”, ou simplesmente “Coca Cola”, uma das empresas controladas. Qual seria a vantagem patrimonial de constituir uma empresa-mãe para exercer tal controle? Existem diversas vantagens em se constituir uma Holding. Dentre as várias modalidades e benefícios de cada uma, destaco duas que são, a redução da carga tributária e o planejamento sucessório mais simplificado. A título de exemplo: a legislação brasileira permite que o fluxo do capital da Holding seja tratado com isenção de alguns tributos sobre os lucros que ela receber nas empresas as quais ela investiu, havendo neste caso, uma grande economia tributária. Assim, a depender do caso concreto e observada a legislação vigente, poderá haver economia no negócio, de forma totalmente lícita, desde que seja atentamente observado o ordenamento jurídico. Sendo assim, para constituir uma Holding, será indispensável a orientação de um advogado e de um contador, haja vista os detalhes que precisam ser analisados. Kézia Miez Souza, associada de Carlos de Souza Advogados e membro da Comissão de Direito Tributário da OAB/ES, atua na área de Direito Tributário. Foto: Freepik Artigo publicado pelo Jornal Online Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/11/10/o-que-e-e-como-funciona-uma-holding/

Faltas ao Trabalho nos Dias de Jogos da Seleção Brasileira

A abertura da Copa do Mundo no Catar está prevista para o dia 20/11/2022. Com isso, surgem dúvidas sobre a obrigatoriedade do empregador conceder ou não folgas aos seus empregados nos dias dos jogos da seleção brasileira. Em regra, o trabalho deve ser exercido normalmente, pois a legislação trabalhista não prevê a possibilidade de ausência nesta situação, de forma remunerada. Apenas se houver disposição em contrário nas normas coletivas (convenções e/ou acordos coletivos de trabalho), determinando a concessão de folga em dias de jogos da seleção brasileira na Copa do Mundo, o empregador, nesta hipótese, é obrigado a conceder folga. Caso contrário, não havendo previsão em normas coletivas, a ausência do empregado será considerada como falta injustificada, autorizando, inclusive, o desconto do dia não trabalhado, salvo se a empresa entender, por liberalidade, abonar a ausência do empregado. A consequência ao empregado que faltar para assistir jogos da seleção brasileira, sem a autorização do empregador e sem que haja previsão em norma coletiva, não seria apenas o desconto do dia não trabalhado, mas também o desconto do repouso semanal remunerado, além da possibilidade de sofrer punição disciplinar aplicada pelo empregador, como por exemplo, a advertência (verbal ou escrita) que, se reiteradas, ou mesmo somadas a outras punições anteriores, poderão até mesmo levar à rescisão contratual por justa causa. Nestas situações em que é evidente o desejo do empregado em assistir referidos jogos, o ideal é que haja um acordo entre empregador e empregados, de modo que ambas as necessidades e interesses sejam atendidos. Ou seja, que tanto o trabalho possa ser desenvolvido, quanto a paralisação programada para que os empregados possam assistir aos jogos da seleção brasileira, podendo haver ajuste de folga durante todo o dia, ou apenas durante o período em que o jogo for realizado. Uma forma de resolver o impasse seria pela via da compensação prevista no artigo 59, § 6º da CLT, que diz ser possível o acordo individual de compensação de jornada no mesmo mês, de forma tácita ou escrita. O ideal é que seja realizada por escrito, por segurança jurídica. Além disso, as partes podem se valer do banco de horas, previsto nos § 2º e § 5º do mesmo artigo, desde que a compensação ocorra no máximo em até seis meses, se houver previsão em acordo individual escrito ou até um ano, se houver previsão em norma coletiva (acordo ou convenção coletiva de trabalho). Por fim, ressalta-se a importância da negociação entre ambas as partes visando garantir ao trabalhador assistir aos jogos da seleção, gerando uma satisfação dos empregados e um bom ambiente de trabalho, não ficando também o empregador prejudicado já que poderá contar, se assim quiser, com a reposição do período em que deixou-se de trabalhar ou mesmo garantido o abatimento de horas extras que o trabalhador possui em seu banco de horas. Rodrigo Silva Mello e Roberta Conti R. Caliman, sócios de Carlos de Souza Advogados, são especializados em Direito Trabalhista. Foto: Agência Estado Artigo publicado pelo Jornal Online Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/11/09/faltas-ao-trabalho-nos-dias-de-jogos-da-selecao-brasileira/

Nova Lei do SAC – Conheça as Principais Novidades

A nova lei sobre o Serviço de Atendimento ao Consumidor (SAC), nº 11.034/2022, entrou em vigor no início do mês passado e trouxe importantes mudanças na regulação do serviço e na proteção do consumidor. Conhecido como “Decreto do SAC”, as novas regras valem para empresas reguladas pelo Governo Federal, a exemplo de bancos, companhias aéreas, empresas de telefonia, TV por assinatura, seguradoras e operadoras de planos de saúde. Com a referida lei, as empresas devem ter, obrigatoriamente, mais de um canal de suporte aos seus clientes, impulsionando o uso da tecnologia para o atendimento ao consumidor. Assim, além do telefone, esse acesso poderá se dar por WhatsApp, sites, redes sociais e outras plataformas digitais. Importante ressaltar que o atendimento telefônico com atendente humano continua a ser obrigatório, por no mínimo 8 horas por dia. Mas, com a disponibilidade de canais digitais que favorecem o acesso do cliente em qualquer horário e local, a empresa deverá contar com um canal regulado para funcionar 24h por dia, todos os dias da semana. Houve também uma alteração no prazo de resposta ao consumidor. Agora, a operadora precisará dar uma resposta ao cliente no prazo máximo de 7 dias corridos e terão que responder a cada queixa do cliente, item por item. Quando a reclamação for relacionada à cobrança indevida, esta deverá ser suspensa no momento da ligação / tratativa. Nesse caso, a empresa terá o prazo de 7 dias para identificar se a cobrança foi, de fato, indevida. Em caso positivo, deverá manter a suspensão do valor. Do contrário, poderá retomar a cobrança normalmente e informar ao consumidor. Se a demanda for referente ao cancelamento de serviço, o mesmo deverá ser feito de forma imediata, ressalvadas as hipóteses em que for necessário o processamento técnico da demanda, e independentemente de o consumidor estar ou não inadimplente. Ou seja, agora a empresa não poderá mais condicionar o cancelamento ao pagamento da dívida. O fornecedor ainda deverá enviar um documento por escrito informando que o serviço foi, de fato, cancelado. Esse documento pode ser enviado tanto por e-mail, quanto pelo correio, à escolha do cliente. Por fim, a referida lei dispõe que as empresas que não cumprirem as regras estarão sujeitas às punições previstas no artigo 56 do Código de Defesa do Consumidor, que vão de multa à intervenção administrativa, e o consumidor que desejar registrar uma reclamação contra o SAC dos fornecedores de serviços regulados, pode recorrer às ouvidorias das empresas, às respectivas agências reguladoras e/ou ao Procon. Giselle Duarte Poltronieri, associada de Carlos de Souza Advogados, atua nas áreas Contencioso Civil e Comercial. Artigo publicado pelo Jornal Online Folha Vitória: https://www.folhavitoria.com.br/geral/blogs/direito-ao-direito/2022/11/07/nova-lei-do-sac-conheca-as-principais-novidades/ Foto: Freepik